Montrer le sommaire Cacher le sommaire
- Comment savoir si ce cash disponible est vraiment un excédent de trésorerie
- Comment calcule-t-on l’ETE et pourquoi c’est utile
- Quelles erreurs fréquentes j’observe chez les dirigeants quand ils gèrent leur trésorerie
- Quels placements choisir selon l’horizon et la contrainte de liquidité
- Les crypto-actifs sont-ils pertinents pour une trésorerie d’entreprise
- Comment préparer l’excédent en vue d’une cession ou d’une négociation
- Quelle gouvernance mettre en place pour éviter les mauvaises décisions
- Quelles précautions fiscales et comptables faut-il garder en tête
- FAQ
Votre entreprise dégage plus de liquidités que nécessaire pour couvrir son activité quotidienne et vos comptes bancaires accumulent un cash qui, peu à peu, perd du pouvoir d’achat. Avant de courir chercher le placement le plus rémunérateur, il vaut mieux comprendre ce que représente réellement cet excédent de trésorerie, comment le mesurer et quelles décisions pratiques éviter ou privilégier selon vos objectifs et votre tolérance au risque.
Comment savoir si ce cash disponible est vraiment un excédent de trésorerie
Beaucoup de dirigeants confondent trésorerie positive et excédent durable. Un solde bancaire positif un jour donné peut provenir d’un paiement client récent ou d’un délai de règlement fournisseur prolongé. Pour parler d’excédent de trésorerie utile il faut vérifier que ces liquidités dépassent les besoins normaux d’exploitation et d’investissement à court terme.
Concrètement comparez vos décaissements prévus sur 3 à 12 mois (salaires, fournisseurs, impôts, loyers, CAPEX programmés) à vos encaissements prévus. Si un montant reste libre après cette réserve de sécurité, vous disposez d’un excédent. Autre approche pratique utilisée par les trésoriers : calculez l’ETE (excédent de trésorerie d’exploitation) pour distinguer cash généré par l’activité du cash « accidentel » lié à un événement ponctuel.
Comment calcule-t-on l’ETE et pourquoi c’est utile
L’ETE mesure le cash réellement disponible issu de l’exploitation après avoir pris en compte l’impact du cycle d’exploitation. Il se calcule de façon simple pour la plupart des PME.
Découvrez 20 exemples de commentaires drôles sur YouTube avec captures d’écran
Liquidations crypto : comprendre et anticiper les risques pour protéger ses positions
Formule courante
ETE = EBE − variation du BFR
L’EBE reflète la performance économique hors éléments non monétaires et charges financières. Le BFR matérialise ce qui est immobilisé entre facturation et encaissement, comme les stocks et les créances clients. Si votre EBE est positif mais que le BFR augmente fortement, votre ETE peut chuter voire devenir négatif. En pratique suivez l’ETE chaque trimestre pour détecter un changement de tendance bien avant une crise de trésorerie.
Quelles erreurs fréquentes j’observe chez les dirigeants quand ils gèrent leur trésorerie
Nombre d’erreurs sont répétées en entreprise. Voici les plus communes et faciles à corriger.
– Confondre trésorerie ponctuelle et trésorerie structurelle.
– Ne pas prévoir une réserve de sécurité pour aléas opérationnels.
– Placer la totalité d’un excédent sur un seul produit peu liquide.
– Sous-estimer l’effet de l’inflation sur les cash non rémunérés.
– Omettre d’aligner le placement sur l’horizon réel des besoins.
Ces erreurs viennent souvent d’un manque de politique de trésorerie formalisée. Une courte règle pratique adoptée par des directions financières efficaces consiste à définir trois poches : liquidité immédiate (fonds de roulement), moyens termes (opportunités), long terme (valorisation).
Quels placements choisir selon l’horizon et la contrainte de liquidité
Le bon placement n’existe pas seul il dépend du délai pendant lequel vous pouvez immobiliser les fonds et de la tolérance au risque. Voici une synthèse opératoire qui reprend les options usuelles et leurs compromis.
| Support | Horizon | Rendement brut estimé | Liquidité | Risques principaux |
|---|---|---|---|---|
| Comptes à terme | Court 3–24 mois | 1–3 % | Bloqué jusqu’à échéance | Inflation, sortie anticipée coûteuse |
| Livrets réglementés entreprise | Court | Faible, proche de l’inflation | Immédiate | Rendement net faible |
| Fonds monétaires et obligations courtes | Moyen | 1,5–4 % | Rachetable | Risque taux et crédit |
| SCPI et immobilier locatif | Moyen à long | 3–6 % | Faible | Liquidité, cycles immobiliers |
| Actions directes | Long | Variable potentiellement élevé | Immédiate en bourse | Volatilité marché |
| Private equity | Long 7–10 ans | Potentiellement élevé | Très faible | Blocage du capital, risque de perte |
| Crypto-actifs / stablecoins | Variable | De faible à élevé selon stratégie | Généralement élevée pour stablecoins | Volatilité, régulation, contrepartie |
Quelques bonnes pratiques observées sur le terrain
– Fractionnez les montants selon des échéances décalées pour lisser les rendements et préserver de la liquidité.
– Documentez une politique de placement simple qui précise horizons et limites d’exposition.
– Impliquez le dirigeant et le trésorier/comptable pour valider les arbitrages.
Les crypto-actifs sont-ils pertinents pour une trésorerie d’entreprise
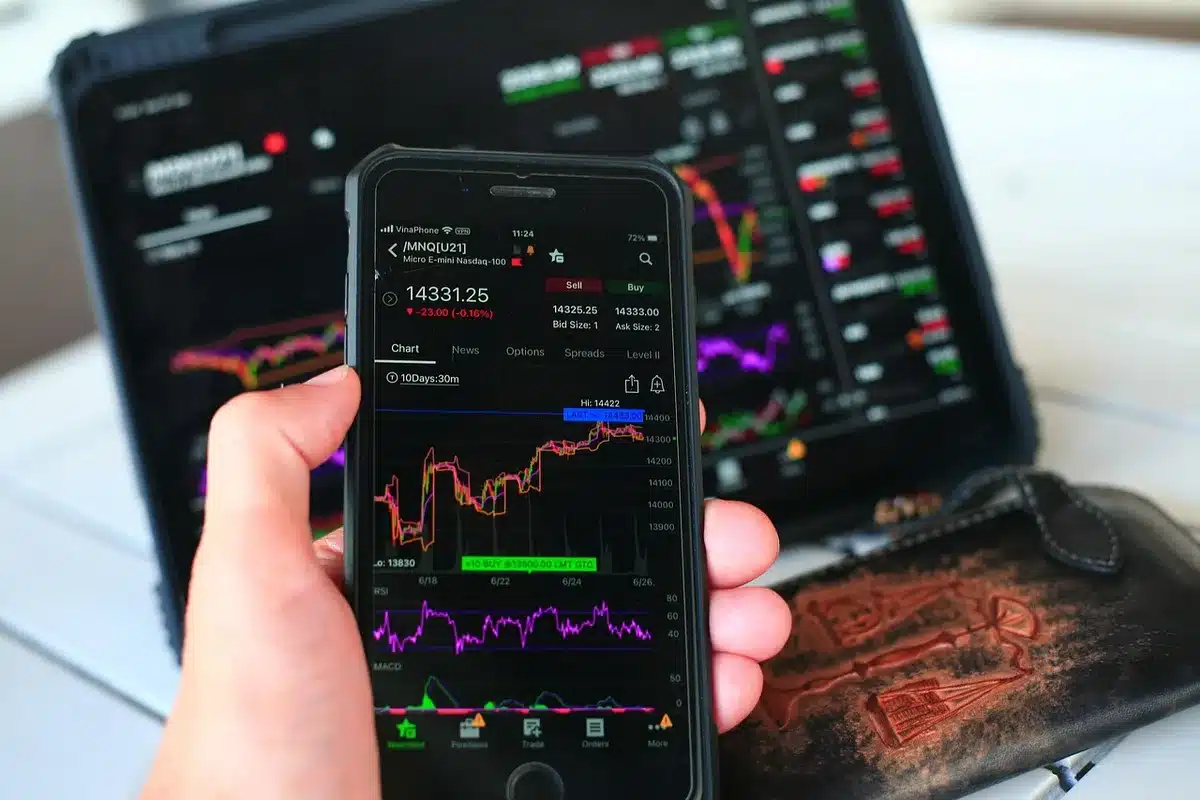
Les crypto-actifs ne sont pas une solution miracle mais peuvent compléter une allocation si vous respectez des règles strictes. Deux cas d’usage distincts sont courants. Le premier recherche une diversification patrimoniale avec des actifs comme le Bitcoin en petite proportion. Le second utilise des stablecoins adossés à une devise pour générer un rendement via des mécanismes de prêt ou de staking.
Points à surveiller avant d’allouer des fonds
– Cadre réglementaire et contreparties vérifiées. Assurez-vous que les prestataires respectent des normes de sécurité et de conformité.
– Liquidité et mécanismes de retrait pour éviter les surprises en cas de besoin urgent.
– Compréhension du risque spécifique aux crypto-actifs et mise en place de limites strictes d’allocation.
Une pratique prudente consiste à limiter l’exposition à une fraction modeste de l’excédent, souvent entre 3 et 10 %, selon la taille de l’entreprise et la nature de son activité.
Comment préparer l’excédent en vue d’une cession ou d’une négociation
La présence d’un excédent de trésorerie peut complexifier une transaction. Les acquéreurs regardent rarement le cash au pied de la lettre ils scrutent la capacité récurrente à générer du cash via l’ETE. Deux scénarios courants apparaissent.
– Vous voulez maximiser le prix net perçu. Dans ce cas il faudra discuter en amont de la gestion du cash excédentaire et anticiper fiscalité et distribution via dividende exceptionnel ou réduction de capital si cela est pertinent.
– Vous préférez afficher un bilan solide pour valoriser l’entreprise. Conservez alors la trésorerie mais soyez prêt à justifier sa nécessité opérationnelle.
Conseil pratique : préparez des états de trésorerie projetés et des notes expliquant l’origine des excédents pour éviter une requalification ou une décote lors des due diligences.
Quelle gouvernance mettre en place pour éviter les mauvaises décisions
Sans règles, les arbitrages se font souvent au feeling. Mettez en place une mini-« charte de trésorerie » même pour une PME. Celle-ci peut inclure les éléments suivants
– objectifs d’horizon pour chaque poche de trésorerie,
– limites d’exposition par type d’actif,
– seuils de liquidité minimale à maintenir,
– délégation des pouvoirs et reporting périodique.
Ces règles réduisent les risques de décisions impulsives et facilitent l’audit interne. Sur le terrain, les entreprises qui tiennent un tableau de bord mensuel avec EBE, variation BFR et ETE évitent la plupart des surprises.
Quelles précautions fiscales et comptables faut-il garder en tête
Ne négligez pas les conséquences fiscales avant de bouger du cash. Certains produits imposent un traitement fiscal immédiat, d’autres pas. De même la forme juridique de l’entreprise conditionne la possibilité de verser des dividendes ou de réduire le capital pour extraire du cash. Consultez votre expert-comptable pour valider l’impact sur l’impôt sur les sociétés, les charges sociales et la fiscalité des dirigeants si des distributions sont envisagées. Enfin gardez une documentation précise des flux et des arbitrages pour la piste d’audit.
FAQ
Comment distinguer excédent ponctuel et excédent structurel
Vérifiez la récurrence sur plusieurs trimestres et comparez aux besoins prévisionnels. Un excédent ponctuel disparaît souvent au cours du trimestre suivant.
Quel pourcentage de trésorerie puis-je placer sans risque
Il n’existe pas de règle universelle. Beaucoup d’entreprises conservent une poche de liquidité équivalente à 3–6 mois de frais fixes et allouent le surplus selon une politique écrite.
Les stablecoins sont-ils sûrs pour une entreprise
Ils offrent liquidité et rendements mais présentent des risques de contrepartie et de régulation. N’utilisez que des prestataires transparents et conformes aux règles locales.
Faut-il privilégier rendement net ou liquidité
Priorisez la liquidité si les fonds couvrent des besoins opérationnels imminents. Pour des excédents non requis à court terme, vous pouvez viser un meilleur rendement tout en acceptant une moindre liquidité.
Comment intégrer l’ETE dans la gestion quotidienne
Calculez l’ETE chaque mois ou trimestre et comparez-le à vos prévisions. Cet indicateur alerte sur un glissement du cycle d’exploitation avant que les soldes bancaires ne deviennent critiques.